親から相続した空き家を売ると、売却益に税金がかかります。ただし、一定の条件を満たせば、売却益から最大3,000万円を差し引ける特例があります。それが「空き家の3,000万円特別控除」です。使えるかどうかで税額が大きく変わるので、売る前に条件を確認しておきましょう。
空き家の3,000万円特別控除とは
正式には「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」といいます。亡くなった方が住んでいた家とその土地を相続した人が、一定の条件を満たして売った場合に、譲渡所得から最大3,000万円を控除できる制度です。
空き家の放置を減らすために設けられた制度で、適用期限は2027年12月31日までの売却とされています(2026年10月時点)。
主な適用条件
家(家屋)の条件
- 昭和56年(1981年)5月31日以前に建築されたこと
- 区分所有建物(マンションなど)ではないこと
- 相続の開始の直前まで、亡くなった方が住んでいて、ほかに住んでいる人がいなかったこと(老人ホームなどに入所していた場合も、一定の条件を満たせば対象)
売り方の条件
- 相続の時から売却の時まで、事業・貸付・居住に使われていないこと
- 売却価格が1億円以下であること
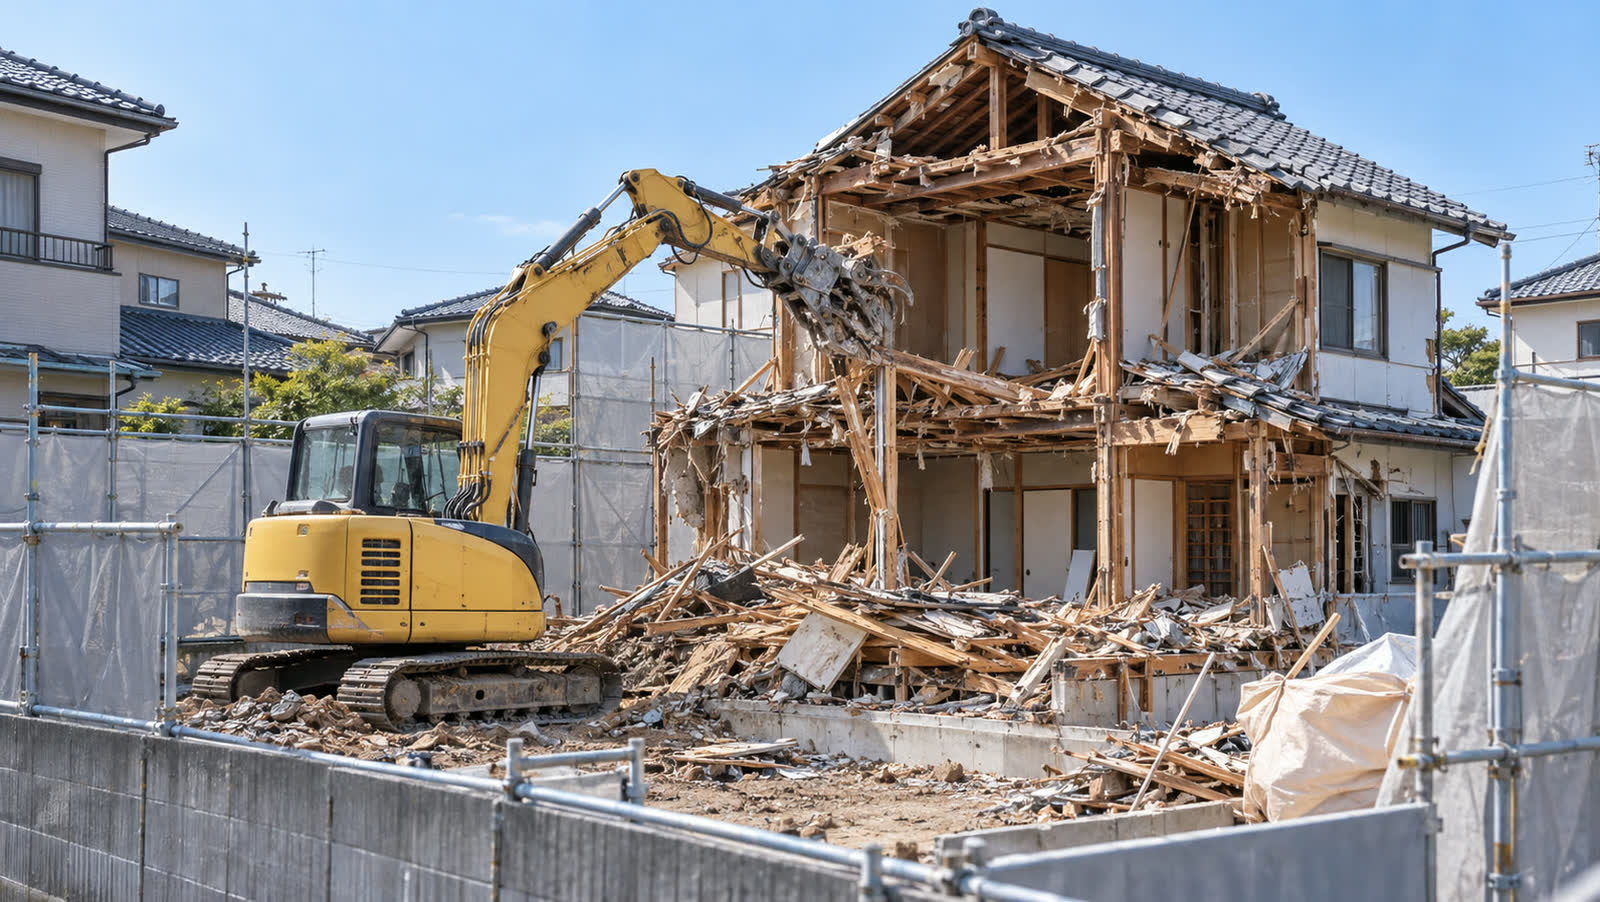
- 耐震基準を満たすようにリフォームして売る、または家を取り壊して土地として売ること
期限
- 相続の開始があった日から3年を経過する日の属する年の12月31日までに売ること
2024年1月からの改正点
買主が耐震改修・取り壊しをしてもOKに
以前は、売る人(売主)が売却前に耐震リフォームや取り壊しをする必要がありました。2024年1月1日以降の売却では、売却した年の翌年2月15日までに買主が耐震改修や取り壊しを行う場合も対象になりました。現状のまま売っても特例を使える可能性が広がっています。
相続人が3人以上なら1人2,000万円
2024年1月1日以降の売却では、その家と土地を相続した人が3人以上の場合、控除額は1人あたり2,000万円になります。
どのくらい税金が変わる?
たとえば、相続した実家(取得費不明)を2,000万円で売った場合、取得費は売却価格の5%(100万円)とみなされ、解体費用などの譲渡費用を差し引いた残りが譲渡所得になります。この譲渡所得に対して、所有期間が5年を超える場合はおよそ20%(所得税・住民税・復興特別所得税)の税金がかかります。
3,000万円特別控除が使えれば、譲渡所得が3,000万円以下なら税金がかからなくなります。数百万円単位で税額が変わることもあるので、条件に当てはまるかを必ず確認しましょう。
※所有期間は、亡くなった方が取得した日から数えます。具体的な税額は個別の事情によって異なります。
注意点
- 確定申告が必要です。市区町村で「被相続人居住用家屋等確認書」を取得し、申告書に添付します。
- 相続税の取得費加算の特例とは併用できません。どちらが有利か比べて選びます。
- マンションは対象外です。
- 期限を過ぎると使えません。相続から時間がたっている方は早めに確認しましょう。
まとめ
空き家の3,000万円特別控除は、相続した古い家を売るときの税負担を大きく減らせる制度です。条件と期限を確認したうえで、売り方(現状のまま売るか、解体して売るか)を決めることが大切です。
1Deal Estateでは、北摂6市で相続した空き家の売却をお手伝いしています。解体の手配や、買主による取り壊しを前提とした売却もご相談ください。税額の計算など個別のご判断は、税理士・税務署にご確認ください。
よくある質問
マンションでも空き家の3,000万円特別控除は使えますか?
使えません。この特例は、区分所有建物(マンションなど)は対象外です。
相続人が3人の場合、控除額はどうなりますか?
2024年1月1日以降の譲渡では、その家屋と土地を取得した相続人が3人以上の場合、1人あたりの控除額は2,000万円になります。